一、行业概述
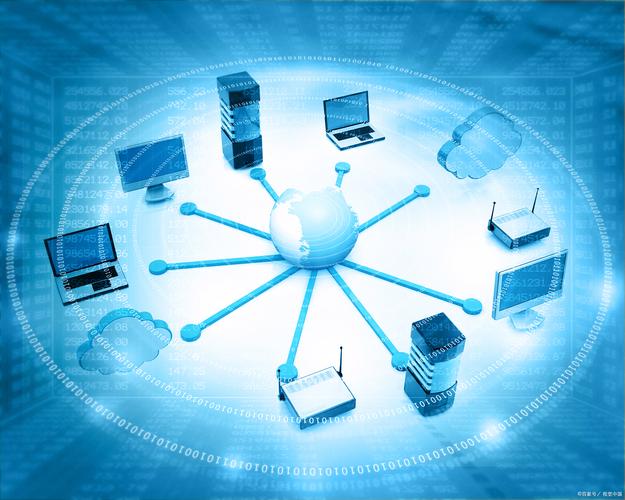
计算机网络设备是指连接网络、实现数据传输与通信的硬件设施,主要包括交换机、路由器、无线接入点、防火墙、负载均衡器等。作为信息基础设施的核心组成部分,计算机网络设备行业的发展水平直接关系到国家信息化建设和数字经济的推进。
二、2020年市场现状
1. 市场规模
2020年,中国计算机网络设备市场规模约为XX亿元(注:具体数据可参考IDC或赛迪顾问报告,此处略),受新冠疫情和全球供应链波动影响,增速较2019年有所放缓,但整体保持稳定。其中,交换机和路由器仍占据最大市场份额,无线设备因远程办公和在线教育需求激增而实现逆势增长。
2. 竞争格局
国内市场竞争呈现"外资主导高端、本土企业快速崛起"的态势。思科、华为、新华三等头部企业在企业级市场占据领先地位。锐捷网络、迈普技术、TP-LINK等在细分领域表现活跃。星网锐捷、紫光股份等上市公司通过并购和研发投入,持续扩大市场份额。
3. 区域分布
从区域看,华东、华南和华北是主要需求市场,占比超过60%。随着"新基建"政策推进,中西部地区网络建设提速,成为行业增长新引擎。
4. 应用领域
政府、金融、电信、教育、医疗等行业是主要应用领域。2020年,因疫情催生的云办公、视频会议、在线课堂等场景,带动了中小型企业及家庭对网络设备的需求。
三、技术革新促进行业发展
1. 5G与Wi-Fi 6协同发展
2020年,中国5G网络大规模商用,推动承载网设备升级。Wi-Fi 6技术凭借高并发、低时延优势,在园区网、家庭场景加速普及。华为、中兴、新华三等已推出支持Wi-Fi 6的AP和路由器产品。
2. 云计算与SDN/NFV
云计算的普及促使网络设备向软件化、虚拟化演进。SDN(软件定义网络)和NFV(网络功能虚拟化)技术降低了网络运维成本,提高了灵活性。阿里巴巴、腾讯等云服务商开始自研白盒交换机,冲击传统设备商市场。
3. 人工智能与自动化运维
AI技术被引入网络设备,用于智能流量调度、故障预测和安全防护。例如,华为的AI加持园区网络方案,可自动识别业务类型并优化参数。
4. 高速接口与硅光技术
数据中心内部流量激增,推动400G/800G高速交换机研发。硅光技术有望降低光模块成本,提升传输效率。
5. 网络安全融合
随着网络安全法、等保2.0的实施,防火墙、入侵检测等安全功能逐渐集成到网络设备中,实现"网络+安全"一体化。
四、发展前景分析
1. 政策红利持续释放
"新基建"、"十四五"规划、"双千兆"网络协同发展行动计划等政策,将带动5G承载网、数据中心网络、工业互联网等领域的设备需求。
2. 数字经济驱动需求
企业数字化转型、智慧城市建设、远程办公常态化,将刺激交换机、路由器、无线设备等产品的迭代升级。
3. 国产替代加速
在中美科技摩擦背景下,国产CPU、交换芯片、操作系统等基础软硬件取得突破,为本土网络设备企业提供了替代机遇。华为、新华三、锐捷等已推出基于国产芯片的交换机产品。
4. 挑战与机遇并存
芯片供应紧张、原材料价格上涨、国际市场竞争加剧等因素带来压力。但与此边缘计算、物联网、算力网络等新场景将开辟新增长空间。
5. 技术趋势展望
网络设备将向超宽、智能、绿色、安全方向发展。800G端口、液冷散热、内生安全、算力感知等成为技术焦点。
五、计算机网络技术开发建议
为促进行业高质量发展,计算机网络技术开发应关注以下方向:
- 开放解耦:推动白盒硬件与开源软件生态建设,降低对单一厂商依赖。
- 智能运维:利用AI和大数据实现网络自配置、自修复、自优化。
- 确定性网络:面向工业互联网、车联网等场景,开发低时延、抖动的确定性网络技术。
- 安全内生:将安全能力嵌入设备架构,实现主动防御。
- 绿色节能:通过新工艺、新架构降低设备功耗,响应"双碳"目标。
六、
2020年是中国计算机网络设备行业承前启后的关键一年。疫情冲击下行业展现了韧性,技术革新成为发展的核心驱动力。在政策、需求、技术三重共振下,行业将迈向更高水平,但企业需警惕供应链风险,加强自主研发,以创新应对不确定性,在全球竞争中赢得主动。